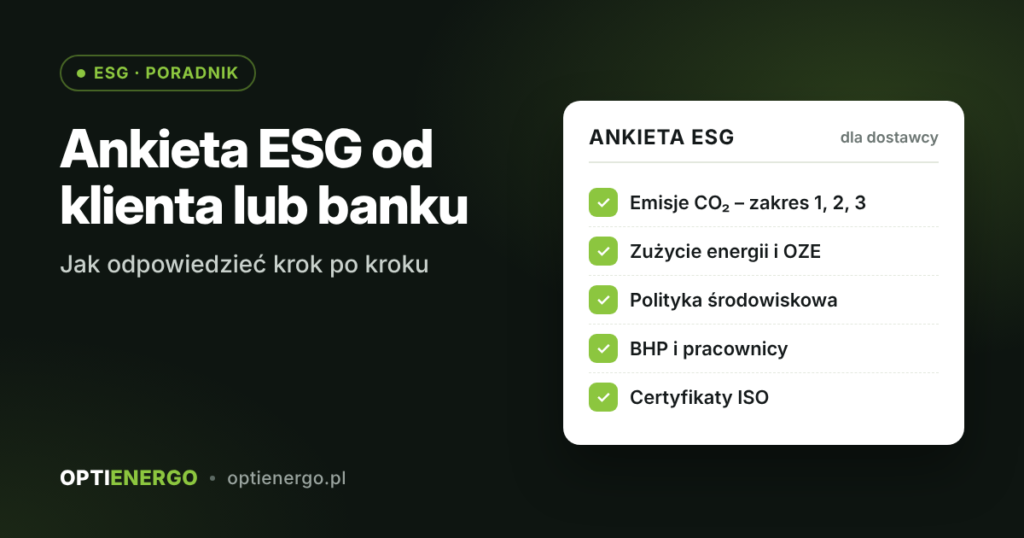
Raport VSME to raport zrównoważonego rozwoju według unijnego, dobrowolnego standardu dla małych i średnich firm. Obejmuje m.in. zużycie energii i emisje gazów cieplarnianych, kwestie pracownicze i ład korporacyjny. Dla dostawców jest najprostszą odpowiedzią na ankiety ESG od klientów i banków – zamiast wypełniać każdą osobno, przekazują jeden dokument.
- VSME opracowała EFRAG, a Komisja Europejska zaleciła go MŚP w lipcu 2025 r.
- Na bazie VSME przyjęto unijny dobrowolny standard stosowany od lat obrotowych od 2027 r.
- Duże firmy raportujące w CSRD nie mogą żądać od dostawców poniżej 1000 pracowników więcej danych niż przewiduje ten standard.
- Standard ma moduł podstawowy i rozszerzony (kompleksowy) – firma wybiera, który przygotowuje.
- Nie wymaga analizy podwójnej istotności ani rozbudowanej metodyki.
Dla kogo jest raport VSME?
Dla firm, które nie mają ustawowego obowiązku raportowania CSRD, ale dostają pytania o ESG: od klientów (zwłaszcza koncernów i sieci), od banków przy finansowaniu, w przetargach i od inwestorów. Po zmianach z 2026 r. obowiązek CSRD dotyczy tylko firm z ponad 1000 pracowników i obrotem powyżej 450 mln euro – więcej o tym, kto musi raportować.
Co zawiera raport VSME?
Moduł podstawowy obejmuje m.in.:
| Obszar | Przykładowe informacje |
|---|---|
| Podstawy sporządzenia | zakres raportu, spółki i lokalizacje |
| Praktyki i polityki | działania na rzecz zrównoważonego rozwoju |
| Energia i emisje | zużycie energii, emisje gazów cieplarnianych w zakresie 1 i 2, intensywność emisji |
| Środowisko | zanieczyszczenia, bioróżnorodność, woda, gospodarka zasobami i odpadami |
| Pracownicy | struktura zatrudnienia, BHP, wynagrodzenia, szkolenia |
| Ład korporacyjny | m.in. informacje o wyrokach i karach za korupcję |
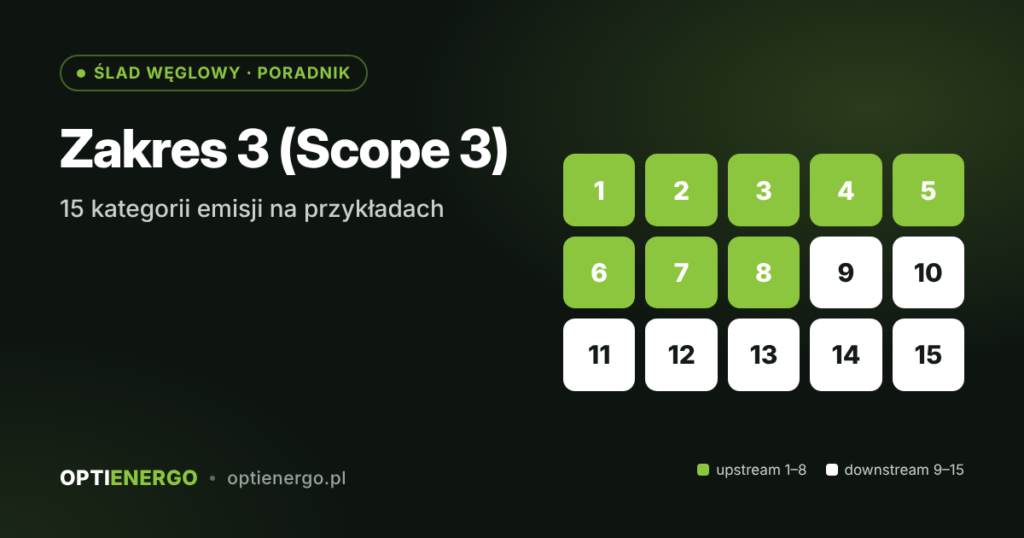
Moduł kompleksowy rozszerza raport m.in. o cele redukcji emisji i plany transformacji klimatycznej – przydaje się, gdy klient pyta o strategię, a nie tylko o liczby. Zakres 3 nie jest wymagany w module podstawowym, ale coraz więcej klientów prosi o niego osobno.
Jak przygotować raport VSME – krok po kroku
- Wybierz moduł – podstawowy wystarcza większości dostawców; kompleksowy, gdy klienci pytają o cele i strategię.
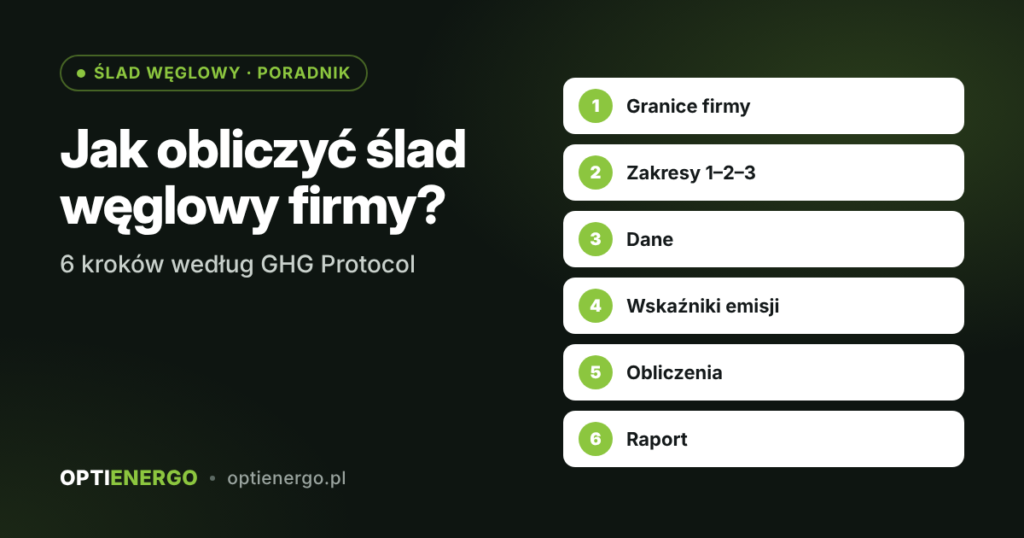
- Policz zużycie energii i emisje – zakres 1 i 2 według GHG Protocol (zobacz: jak obliczyć ślad węglowy firmy).
- Zbierz dane kadrowe i BHP – z systemu kadrowo-płacowego.
- Opisz polityki i praktyki – krótko i zgodnie z faktami.
- Złóż raport i przygotuj go do przekazania klientom oraz bankom.
Raport VSME w Excelu czy w systemie?
Pierwszy raport da się przygotować ręcznie. W kolejnych latach wygodniej jest w systemie, który przechowuje dane, liczy emisje i generuje raport PDF – zespół uzupełnia tylko nowe wartości.
Przykład zastosowania
Producent komponentów zatrudniający ok. 150 osób dostaje od kilku klientów różne ankiety ESG i pytanie o emisje. Zamiast odpowiadać na każdą osobno, przygotowuje ślad węglowy i raport VSME, a klientom przesyła jeden dokument. W kolejnym roku aktualizuje dane w systemie zamiast zaczynać od zera.
Najczęstsze pytania
Co to jest raport VSME?
To raport zrównoważonego rozwoju według unijnego dobrowolnego standardu dla MŚP, opracowanego przez EFRAG. Obejmuje m.in. energię i emisje gazów cieplarnianych, kwestie pracownicze i ład korporacyjny.
Czy raport VSME jest obowiązkowy?
Nie, standard jest dobrowolny. W praktyce jednak klienci i banki coraz częściej o niego proszą, a duże firmy raportujące w CSRD mogą żądać od mniejszych dostawców danych właśnie w zakresie tego standardu.
Czy raport VSME obejmuje ślad węglowy?
Tak – moduł podstawowy obejmuje emisje gazów cieplarnianych w zakresie 1 i 2. Zakres 3 nie jest w nim wymagany, ale można go dołączyć, jeśli prosi o niego klient.
Ile trwa przygotowanie raportu VSME?
Przy dostępnych danych – zwykle kilka tygodni. Najwięcej czasu zajmuje policzenie emisji i zebranie danych pracowniczych przy pierwszym raporcie.
Czym VSME różni się od raportu CSRD (ESRS)?
Raport według ESRS przygotowują duże firmy objęte CSRD – wymaga analizy podwójnej istotności i jest znacznie obszerniejszy. VSME to uproszczony standard dla MŚP, bez analizy podwójnej istotności.
Stan prawny i informacje: październik 2026 r. Artykuł ma charakter informacyjny i nie stanowi porady prawnej – w sprawie obowiązków konkretnej firmy skonsultuj się ze specjalistą.